BackStageでできること #31|立替金や交通費を請求書に載せるときの0%明細
取引先に頼まれて収入印紙を買った、撮影のための交通費を立て替えた。こうした費用を請求書に載せるとき、消費税10%の明細にするのか、0%の明細にするのかで迷う方は多いはずです。間違えると、自分の売上や取引先の仕入税額控除の計算にも影響します。
この記事では、立替金と「業務に伴う経費の実費請求」の違いを一般論として整理し、BackStageの0%(非課税等)明細の使いどころと、源泉徴収や領収書の扱いで注意したい点を解説します。個別の判断は取引の内容によって変わるため、最後は専門家に確認することを前提に読んでください。
「立替金」と「実費請求」は似ているようで違う
一般に「立替金」とは、本来は取引先が負担して支払うべき費用を、自分が一時的に代わりに支払い、その金額をそのまま精算してもらうものを指します。たとえば、取引先の名義で行う手続きの手数料や、取引先が負担することになっている収入印紙代などです。立替金は自分のサービスの対価ではないため、一般に消費税の課税対象外として扱われます。
一方で、仕事をするために自分が使った交通費や宿泊費、材料費などを「実費」として請求する場合は、それらも含めて自分のサービスの対価の一部と考えるのが一般的です。この場合は報酬と同じく課税対象となり、通常は10%の明細として請求します。「実費だから消費税はかからない」と考えてしまうのは、よくある誤解です。
判断の目安は、①その費用は本来だれが負担するものか、②領収書や契約の名義はだれか、③金額を上乗せせずそのまま精算するか、の3点です。ただし実際の判断は契約の内容によって変わるため、最新の情報を国税庁の公式サイトで確認するか、税理士などの専門家に確認してください。
BackStageの0%(非課税等)明細の使いどころ
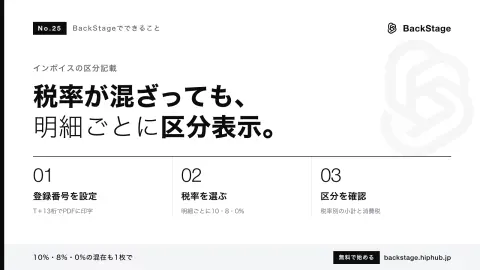
BackStageの請求書では、明細ごとに税率を「10%」「8%(軽減)」「0%(非課税等)」から選べます。0%は、立替金のように消費税の対象外として精算する金額や、非課税の取引を載せるための選択肢です。0%の明細には消費税がかからず、合計欄の10%対象・8%対象の小計にも含まれません。
具体的には、次のように使い分けるイメージです。
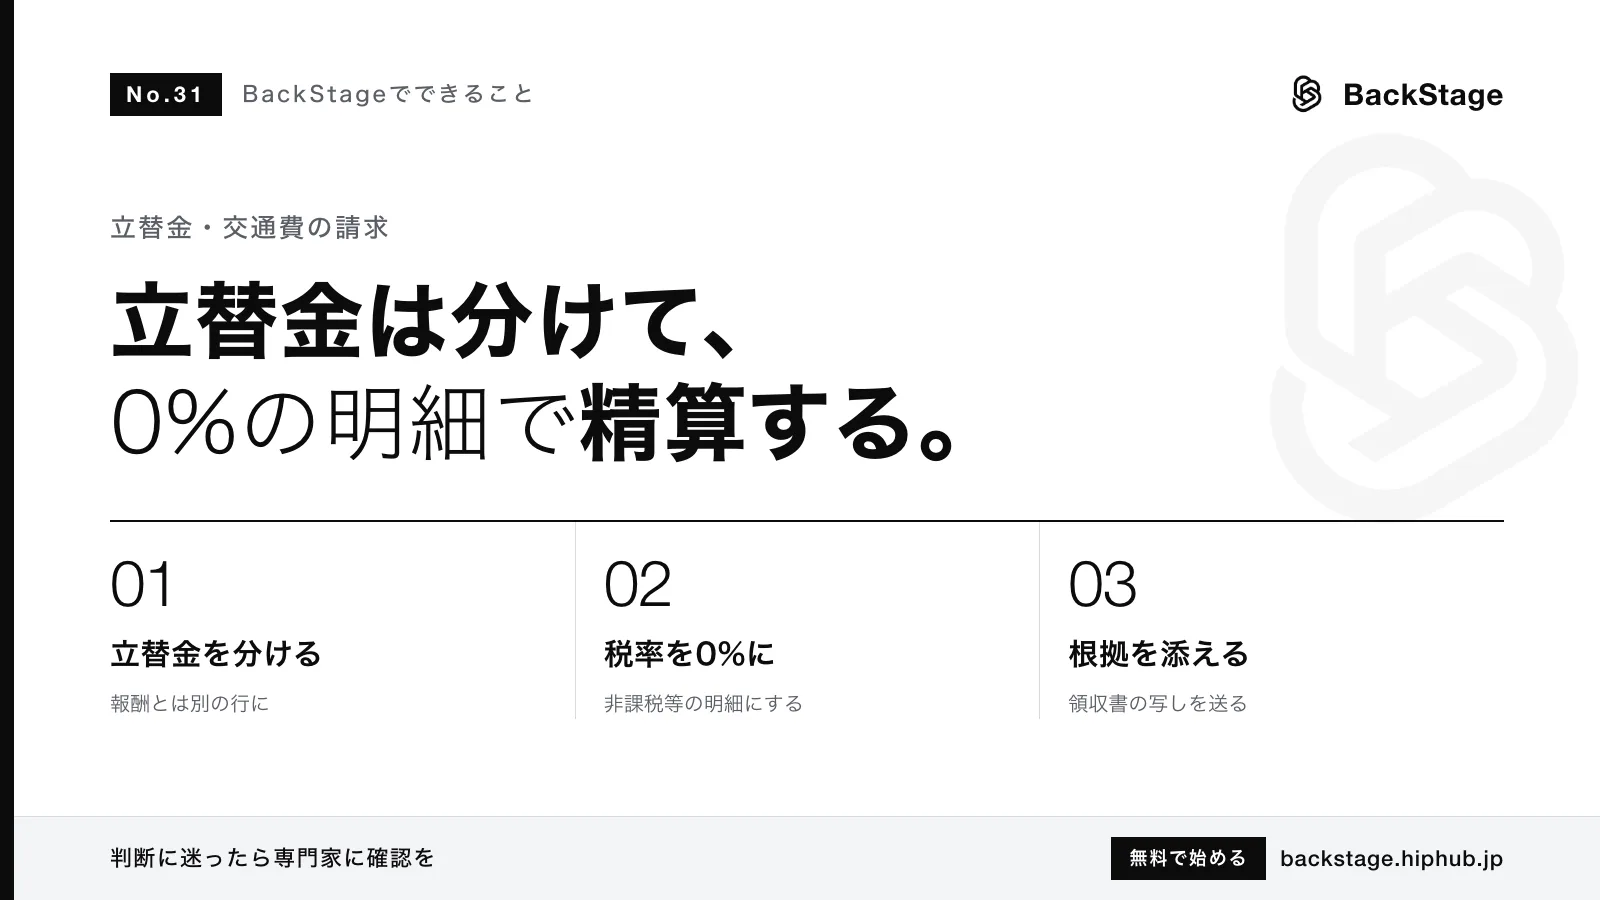
- 取引先の負担分を立替払いした収入印紙代や手続きの手数料をそのまま精算する:0%の候補
- 撮影や打合せのために自分が移動した交通費を報酬とあわせて請求する:一般に10%
- 作業に使う材料を自分で購入し、作業費とあわせて請求する:一般に10%
0%を選ぶときは、取引先にもその理由が伝わるようにしておくことが大切です。取引先の経理担当者は、請求書の税率ごとの金額をもとに処理を行います。0%の明細の摘要に「立替金」と明記し、何の費用をだれの負担で立替えたのかが分かるようにしておけば、問い合わせが来ることも少なくなります。逆に、課税の取引を0%で載せてしまうと、自分の売上にかかる消費税と取引先の仕入税額控除の両方に影響しかねないため、迷う明細は安易に0%にしないことが大切です。
なお、Businessプランの会計ソフト連携CSVでは、0%の明細は税区分「対象外」として売上の仕訳に出力されます。会計ソフト側でどう扱われるかも含め、0%を使う取引の方針は早めに決めておくと、年末の処理がぶれません。
立替金を請求書に載せる手順
- 請求書の明細で、報酬や作業費の行を通常どおり入力し、税率を10%にします。
- 立替金の行を追加し、摘要に「立替金(収入印紙代)」のように内容が分かる名称を書きます。
- 数量1、単価に立替えた金額をそのまま入力します。手数料などを上乗せする場合は、立替金とは分けて別の行にします。
- 立替金の行の税率を「0%(非課税等)」にします。
- 合計欄で、10%対象の小計に立替金が含まれていないこと、請求額が想定どおりであることを確認します。
- 備考に「立替金の領収書の写しは別途お送りします」など、精算の根拠の渡し方を書き添えます。
源泉徴収がある請求書での注意点
源泉徴収の対象となる報酬の場合、立替金の扱いはさらに注意が必要です。一般に、報酬と一緒に支払われる交通費などの実費は、報酬の一部として源泉徴収の対象に含まれると考えられるケースが多くあります。一方で、取引先が本来負担すべき費用の立替精算をどう扱うかは、支払い方や契約の内容によって判断が分かれることがあります。
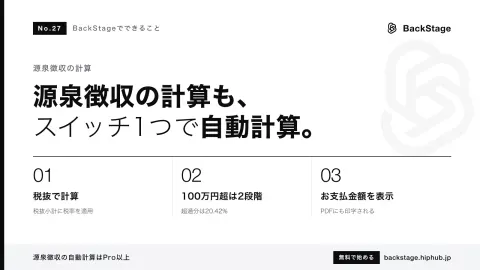
BackStageの源泉徴収(Pro以上)は、請求書ごとにON/OFFを切り替え、税抜小計に対して計算される仕組みで、明細ごとに対象・対象外を指定する設定はありません。源泉徴収の対象に含めるべきでない立替金があり、1枚の請求書に載せると計算が合わなくなる場合は、立替金だけを別の請求書に分けるなど、取引先と相談のうえで書き方を決めましょう。合計欄の「源泉徴収 -¥」と「お支払金額」が取引先の認識と一致しているかを、送付前に確認しておくと安心です。
よくあるつまずき:領収書と経費の二重計上
立替金で特に多いのが、領収書の扱いによる二重計上です。立替えた費用の領収書をBackStageのアプリで撮影して経費として登録し、さらに請求書の0%明細で売上として受け取ると、帳簿上は売上と経費の両方に同じ金額が載ります。立替金を売上と経費の両方に計上する方法と、どちらにも計上しない方法があり、どちらを採るかで登録の仕方が変わります。
どちらの方法にするかは税理士と相談して決め、1年を通して統一しましょう。領収書を登録する場合は、メモに「〇〇社へ立替金として請求済み」と書き、顧客を紐付けておくと、後から見返したときに混乱しません。原本を取引先に渡す場合は、写しを手元に残しておくことも大切です。
まとめ
取引先が本来負担する費用をそのまま精算する立替金は、一般に消費税の対象外として0%の明細で載せる候補になります。一方、自分の仕事に伴う交通費や材料費の実費請求は、報酬の一部として10%で請求するのが一般的です。
BackStageでは明細ごとに0%(非課税等)を選べるので、立替金を報酬と分けて明確に示せます。源泉徴収との関係や経費の計上方法は取引ごとに判断が分かれやすいため、方針を決める段階で専門家に確認しておきましょう。
よくある質問
Q. 交通費を請求書に載せるときの税率は何%ですか?
仕事のために自分が使った交通費を報酬とあわせて請求する場合は、報酬の一部として一般に10%で請求します。個別の判断は国税庁の情報や税理士に確認してください。
Q. BackStageの0%明細はどんなときに使いますか?
立替金のように消費税の対象外として精算する金額や、非課税の取引を載せるときに使います。0%の明細は10%対象・8%対象の小計には含まれません。
Q. 立替金の領収書は経費として登録すべきですか?
立替金を売上と経費の両方に計上する方法と、どちらにも計上しない方法があります。どちらにするか税理士と相談して決め、登録する場合はメモに請求済みである旨を残しておきましょう。